محاسبة Datrylo. كل حساب. كل تقرير. كل إقفال.
أدر الدورة المحاسبية الكاملة في مساحة مترابطة: دليل الحسابات، اليوميات، الذمم المدينة والدائنة، التسوية البنكية، 15 تقريرًا ماليًا، الأصول، الموازنات، محاسبة الشركات المتعددة وإقفال الشهر والسنة المالية. انتقل من القوائم المالية إلى القيود والمستندات التي تقف وراء أرقامها.
شاهد Datrylo أثناء العمل. اختر صورة لعرض التفاصيل.
استكشف مساحة المحاسبة الكاملة
التقارير المالية: 15 منظورًا لأعمالك
زوّد المحاسبين ومديري المالية وأصحاب الأعمال بالتقارير اللازمة لفهم الأداء وتفسير الأرصدة ومراجعة الفروقات.
- الأرباح والخسائر: الإيرادات والمصروفات وصافي الربح خلال الفترة المختارة.
- الميزانية العمومية: الأصول والالتزامات وحقوق الملكية وأرباح السنة الحالية، مع التحقق من التوازن.
- ميزان المراجعة: الأرصدة الافتتاحية والحركات المدينة والدائنة والأرصدة الختامية لكل حساب.
- دفتر الأستاذ العام: حركات الحساب والمراجع والأطراف والأرصدة المتحركة، مع الانتقال إلى القيد الأصلي.
- دفتر أستاذ الشركاء: نشاط العملاء والموردين والأرصدة الافتتاحية وتفاصيل المعاملات.
- أعمار الذمم المدينة والدائنة: المستحقات موزعة على شرائح زمنية قابلة للتهيئة.
- قائمة التدفقات النقدية: عرض مباشر أو غير مباشر للأنشطة التشغيلية والاستثمارية والتمويلية، مع النقد الافتتاحي والختامي.
- الملخص التنفيذي: الربحية والسيولة ورأس المال العامل والنسب المالية في عرض إداري واحد.
- كشف العميل وكشف المورد: حركة الحساب والأرصدة لمتابعة المستحقات مع كل طرف.
- الميزان التحليلي: النشاط المالي حسب الحساب أو الخطة التحليلية لتقارير الأقسام والمشاريع.
- الإيرادات المؤجلة والمصروفات المؤجلة: جداول الاعتراف بالمبالغ قبل فترة التقرير وخلالها وبعدها.
- تقرير التسوية البنكية: الربط بين رصيد الكشف والمقبوضات والمدفوعات المعلقة ورصيد دفتر الأستاذ.
تقارير تفاعلية ومخصصة
استكشف تفاصيل الأرقام وقارن الأداء وجهّز حزمة التقارير التي يعتمد عليها فريقك.
- صفِّ التقارير حسب التاريخ والشركة واليومية والحساب والطرف والأبعاد التحليلية بحسب التقرير.
- قارن فترات متتالية أو مخصصة، واعرض الأرباح والخسائر والميزانية وميزان المراجعة حسب الحساب أو الخطة التحليلية.
- انتقل من الحساب أو المعاملة أو خلية التقرير إلى بنود القيود التي تكوّن المبلغ.
- صدّر التقارير بصيغتي PDF وXLSX، واحفظ مجموعات التصفية الشخصية للمراجعات المتكررة.
- أنشئ تقارير مخصصة من بنود الحسابات والحسابات الرياضية والمعادلات والمجاميع الفرعية.
- جدول إرسال التقارير عبر البريد أو تكاملات المحادثة المهيأة، وجهّز توقعات شهرية للتقارير التجميعية المدعومة.
- راجع سجل تشغيل التقرير والمستخدم والتوقيت وخيارات الإعداد المستخدمة لإنتاجه.
دليل الحسابات (CoA): أساس كل رقم
ابنِ هيكل الحسابات بما يتناسب مع نشاط شركتك وطريقة إعداد تقاريرها.
- نظّم رموز الحسابات وأسماءها وأنواعها ومجموعاتها ضمن الأصول والالتزامات وحقوق الملكية والإيرادات والمصروفات.
- أدر حسابات العملاء والموردين والبنوك والنقد والضرائب والحسابات الرقابية، مع إعدادات التسوية المناسبة.
- حدّد الضرائب الافتراضية وعملة الحساب، وأوقف استخدام الحسابات التي لم تعد مخصصة لقيود جديدة.
- جهّز الأرصدة الافتتاحية واربط توجيه الحسابات بالمبيعات والمشتريات والمنتجات والأوضاع الضريبية.
- أضف منظور القسم أو المشروع أو مركز التكلفة باستخدام الحسابات والخطط والتوزيعات التحليلية.
- اربط حسابات الشركات التابعة بدليل موحّد لإعداد التقارير المجمعة.
اليوميات والقيود المحاسبية
نظّم المعاملات اليومية والتسويات وأعمال نهاية الفترة في دفاتر قابلة للتتبع.
- أنشئ يوميات المبيعات والمشتريات والبنوك والنقد والقيود المتنوعة، بإعداداتها وتسلسل مستنداتها.
- أنشئ قيودًا متوازنة، وراجع البنود المدينة والدائنة، وتتبع المراجع إلى الفواتير والمدفوعات.
- أدر حالات المسودة والترحيل، واعكس القيود عند الحاجة إلى التصحيح مع الاحتفاظ بتاريخ المعاملة الأصلية.
- سجّل الاستحقاقات والتسويات والتأجيلات والإهلاك وإعادة تقييم العملات عبر المسارات المحاسبية المناسبة.
- طبّق سياسات الاعتماد على القيود وفواتير الموردين قبل الترحيل.
- اضبط تواريخ الترحيل وأقفال الفترات لتحديد الفترات المحاسبية المفتوحة.
إقفال الشهر وإقفال السنة المالية
حوّل الإقفال إلى عملية واضحة، من مراجعة ميزان المراجعة إلى اعتماد قفل الفترة.
- أنشئ قوالب قوائم إقفال لفترة محددة، مع توزيع المهام والخطوات المطلوبة وأدلة الإنجاز.
- طابق أرصدة البنوك والعملاء والموردين، وراجع الحسابات المعلقة والقيود غير المرحلة.
- ضمّن الإهلاك والإيرادات والمصروفات المؤجلة والاستحقاقات وإعادة تقييم العملات والمعاملات بين الشركات ضمن إجراءات الإقفال.
- راجع أرباح وخسائر السنة والميزانية الختامية وأرباح السنة الحالية ودفاتر الأستاذ المساندة معًا.
- سجّل توقيع المُعدّ والمراجع والمعتمد النهائي، مع فصل المسؤوليات بين ثلاثة أشخاص.
- شغّل فحوص القيود المسودة والقيود المرحلة غير المتوازنة بصورة استثنائية والمبالغ المعلقة في البنوك أو النقد.
- اختر تسجيل الاعتماد فقط أو تقديم القفل العام للشركة حتى نهاية الفترة المعتمدة. احتفظ بسبب وسجل إعادة فتح الإقفال لإجراء التسويات.
تُهيأ قائمة إقفال السنة وقيود التسوية حسب سنتك المالية وسياساتك المحاسبية، بما يشمل معالجة الأرباح والأرصدة الافتتاحية للسنة التالية.
فواتير العملاء والذمم المدينة
اربط إصدار الفاتورة بالتحصيل ودفتر أستاذ العميل.
- أنشئ ورحّل فواتير العملاء والإشعارات الدائنة والمبالغ المستردة، مع شروط السداد والاستحقاق والضرائب والعملات المتعددة.
- اربط الفواتير بنشاط المبيعات وتتبع المبالغ المرحلة إلى قيودها.
- سجّل التحصيل الكامل أو الجزئي وطابق الدفعات مع الفواتير المفتوحة.
- راجع كشوف العملاء ودفاتر الشركاء وأعمار الذمم لتحديد المستحق والمتأخر.
- حدّد سقوف الائتمان مع التنبيه أو المنع وتجاوزات المدير الموثقة.
فواتير الموردين والذمم الدائنة
اعرف ما عليك ومواعيد سداده ومراحل اعتماده.
- سجّل فواتير الموردين وإشعاراتهم الدائنة واربط مستندات الشراء وتابع دفتر الدائنين.
- استخدم فحوص الفواتير المتكررة والتنبيهات غير المعتادة لمراجعة التكرار المحتمل والتغيّرات غير المتوقعة.
- وجّه الفواتير عبر مراحل الاعتماد حسب الشركة ونوع المستند والمبلغ.
- راجع كشوف الموردين وأعمار الذمم الدائنة قبل تجهيز المدفوعات.
- سدّد الفواتير كليًا أو جزئيًا، منفردة أو ضمن دفعات خاضعة للمراجعة.
البنوك واستيراد الكشوف والتسوية
انتقل من حركة البنك المستوردة إلى رصيد مطابق ومفسَّر.
- استورد CSV وOFX وQIF وCAMT.053 وMT940، مع إعداد أعمدة CSV لكل بنك.
- راجع سجل الاستيراد وإعادة الاستيراد وإشارات التكرار بين مصادر الكشوف.
- طابق الحركات باستخدام اقتراحات تعتمد على المبلغ والتاريخ والطرف والمرجع والمطابقات السابقة.
- هيّئ قواعد التسوية وراجع الحالات الملتبسة وأكّد المطابقة الصحيحة.
- عالج المقبوضات والمدفوعات المعلقة واستثناءات التسوية.
- احتفظ بسجل قرارات المطابقة والتجاوزات اليدوية، واستخدم تقرير التسوية لتفسير الفروقات.
المدفوعات والشيكات والشيكات المؤجلة
نسّق المقبوضات والمدفوعات بخطوات مراجعة واضحة.
- جهّز دفعات تحصيل العملاء أو سداد الموردين، مع التسويات الجزئية والعملات المختلطة المدعومة.
- راجع الدفعة ومعاينة CSV قبل الترحيل، مع مديرين منفصلين للتأكيد والترحيل.
- اطبع الشيكات بتصاميم مهيأة وأدر دفاتر الشيكات وأرقامها التسلسلية.
- تتبع الشيكات المؤجلة الصادرة والواردة عبر التقديم والتحصيل والارتجاع والاستبدال.
- اربط حسابات الشيكات قيد التحصيل والمدفوعات المعلقة بدفتر الأستاذ والتسوية.
التحصيل وضبط الائتمان
حوّل الأرصدة المتأخرة إلى متابعة منظمة.
- أدر حالات العملاء المتأخرين في مساحة التحصيل وحدد أولويات المتابعة.
- هيّئ مراحل التذكير وجدول أنشطة الاتصال وسجّل وعود السداد.
- صعّد الوعود غير المنفذة وطبّق مسارات رسوم التأخير المهيأة عند ملاءمتها.
- راجع التعرض الائتماني وحدود الشركة أو العميل قبل ترحيل الفاتورة.
- سجّل سبب تجاوز المدير المخوّل لأي قيد ائتماني.
الموازنات ومراكز التكلفة وتوقعات السيولة
اربط الخطة المالية بالإنفاق الفعلي والالتزامات القادمة.
- جهّز موازنات حسب الحساب مع أبعاد تحليلية للأقسام والمشاريع ومراكز التكلفة.
- احتفظ بإصدارات الموازنة والتوقعات المعدلة دون استبدال خط الأساس الأصلي.
- قارن المخطط والفعلي والتزامات أوامر الشراء وراجع المتاح من الموازنة.
- هيّئ التنبيه أو المنع للالتزامات الشرائية التي تتجاوز الموازنة.
- استخدم الموازنات المرنة ومحركات النشاط وتحليل فروقات السعر أو الكفاءة بحسب الإعداد.
- توقّع السيولة أسبوعيًا أو شهريًا من أرصدة البنوك والفواتير المفتوحة والمدفوعات المتوقعة.
الأصول الثابتة والإهلاك والإيجارات
تابع الأصل من الاقتناء إلى الإهلاك وانخفاض القيمة والاستبعاد.
- أدر سجل الأصول وفئاتها وقيم اقتنائها وأعمارها الإنتاجية.
- أنشئ جداول الإهلاك بالطرق المدعومة، ومنها القسط الثابت والرصيد المتناقص، ورحّل قيودها.
- تابع الأصول تحت الإنشاء والتحويل إلى الاستخدام والاستبعاد والأرباح أو الخسائر الناتجة.
- سجّل انخفاض القيمة وعكسه في الحالات المدعومة بضوابطه المحاسبية.
- أدر أصول حق الاستخدام والتزامات الإيجار وجداولها، بما يشمل تعديل الإيجار وإنهاءه.
- اربط جداول المصروفات والإيرادات المؤجلة بقيود الاعتراف وتقاريرها.
الاعتراف بالإيراد والدخل المؤجل
اربط عقود العملاء بتوقيت ظهور الإيراد في الحسابات.
- عرّف العقود والتزامات الأداء ووزّع سعر المعاملة على أساس أسعار البيع المستقلة.
- اعترف بالإيراد في نقطة زمنية أو على مدى فترة وفق طريقة قياس موثقة.
- تابع أصول العقود والتزاماتها والقيود الناتجة عن الاعتراف.
- راجع جداول الإيرادات المؤجلة والمبالغ المعترف بها في كل فترة.
العملات المتعددة وإعادة التقييم
تابع عملة المعاملة وعملة الشركة طوال الدورة المحاسبية.
- عالج الفواتير والمدفوعات وأرصدة الحسابات بالعملات الأجنبية.
- جدول تحديث أسعار الصرف من مزودي الخدمة المهيئين.
- أعد تقييم الأرصدة النقدية المفتوحة بالعملات الأجنبية في نهاية الفترة ورحّل الأرباح أو الخسائر غير المحققة.
- راجع قيود إعادة التقييم واستخدم تواريخ عكس مضبوطة عند الحاجة.
- ترجم أرقام الشركات إلى عملة التقرير عند التجميع.
الشركات المتعددة والمعاملات البينية والتجميع
أدر دفاتر مستقلة للشركات مع رؤية مترابطة للمجموعة.
- حافظ على محاسبة كل شركة وصلاحيات الوصول للشركات المصرّح بها.
- أنشئ فواتير بيع وشراء بينية مترابطة مع قوائم مراجعة وفحوص اختلاف المبالغ.
- نسّق أوامر البيع والشراء بين الشركات عبر مستندات مسودة مترابطة وتنفيذ مضبوط.
- اربط حسابات الشركات التابعة بهيكل المجموعة وترجم الأرصدة إلى عملة موحدة.
- جهّز موازين مراجعة مجمعة وقيود استبعاد وحسابات تجميع حسب نسب الملكية.
- تتبع الأرقام المجمعة إلى أرصدة الشركات وفروقات الترجمة والتسويات والاستبعادات.
الضرائب والأوضاع الضريبية والمحاسبة التحليلية
اربط الأبعاد الضريبية والإدارية بالمعاملة الأصلية.
- هيّئ ضرائب البيع والشراء ومجموعاتها والحسابات المستخدمة لها.
- استخدم الأوضاع الضريبية لتوجيه الضرائب والحسابات حسب حالة العميل أو المورد.
- راجع البنود الضريبية إلى جانب الفواتير والقيود الأصلية.
- وزّع الإيرادات والتكاليف على الخطط والحسابات التحليلية لأغراض التقارير الإدارية.
تعتمد التقارير النظامية المحلية والفوترة الإلكترونية والربط بالمزودين على التوطين المختار ونطاق التنفيذ.
الاعتمادات والصلاحيات وسجل المراجعة
امنح كل دور مالي أدواته وضوابطه المناسبة.
- استخدم أدوار مستخدم المحاسبة والمدير والمدقق للقراءة فقط، مع صلاحيات الشركات.
- هيّئ اعتمادات متعددة الخطوات حسب المبالغ والمعتمدين المحددين والمجموعات وعدد الموافقات المطلوبة.
- تابع سجل الاعتماد واطلب اعتماده مجددًا عند التغييرات الجوهرية التي تستلزم ذلك.
- أدر ضوابط الترحيل ومراجعة المدفوعات واعتماد الإقفال داخل مسار العمل المناسب.
- راجع تاريخ الاعتمادات والتقارير وقرارات التسوية وإقفال الفترات.
شاهد الدورة المحاسبية الكاملة في عرض توضيحي
استعرض دليل حساباتك وقيدًا مرحلًا والتقارير المالية والتسوية البنكية وإقفال السنة. ثم تعرّف على الأصول والموازنات والعملات وهيكل الشركات الذي يحتاجه فريقك المالي.
استكشف مسار العمل المترابط
فواتير واضحة ورؤية أدق للمستحقات
أنشئ فواتير العملاء ورحّلها وسجّل المدفوعات وتابع الأرصدة المتبقية. يربط Datrylo الفوترة بسجلات العميل والمبيعات وراء كل معاملة.
تطابق الفاتورة المرحلة قيودها
تابع فاتورة بعملة أجنبية من الترحيل إلى قيود متوازنة وتفاصيل على مستوى الحساب.
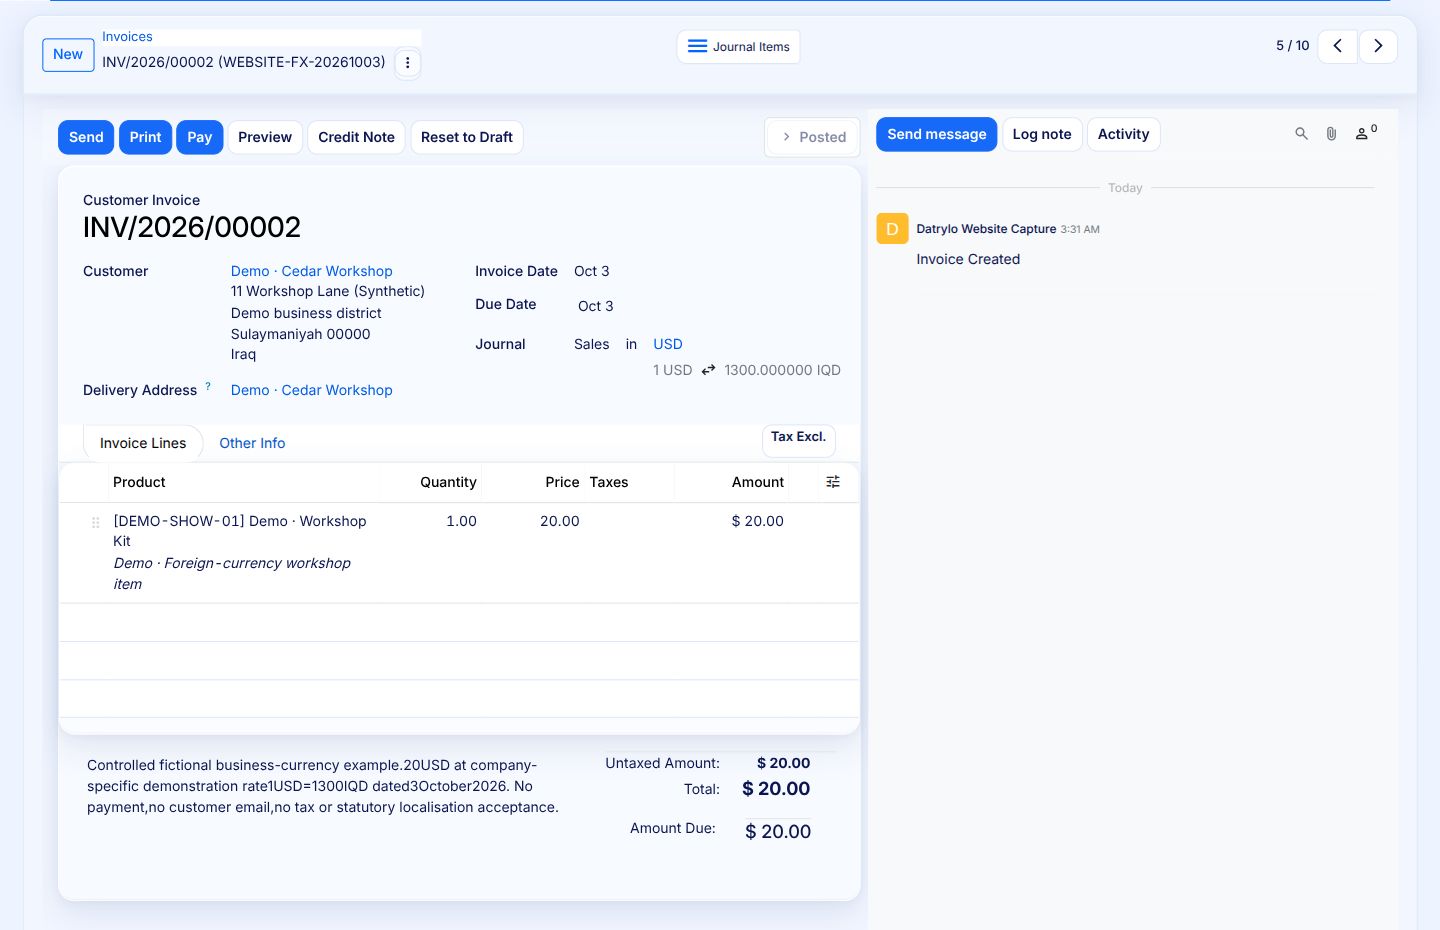
1 · الفاتورة المصدر المرحلة
في هذا المثال، تُرحّل فاتورة بقيمة 20 دولارًا بسعر صرف 1,300 دينار لكل دولار، لتكون قيمتها 26,000 دينار بعملة الشركة.
2 · القيود المرتبطة
تتبّع الفاتورة إلى قيود الذمم والمبيعات، مع عرض مبلغ العملة الأصلية إلى جانب قيمته بعملة الشركة.
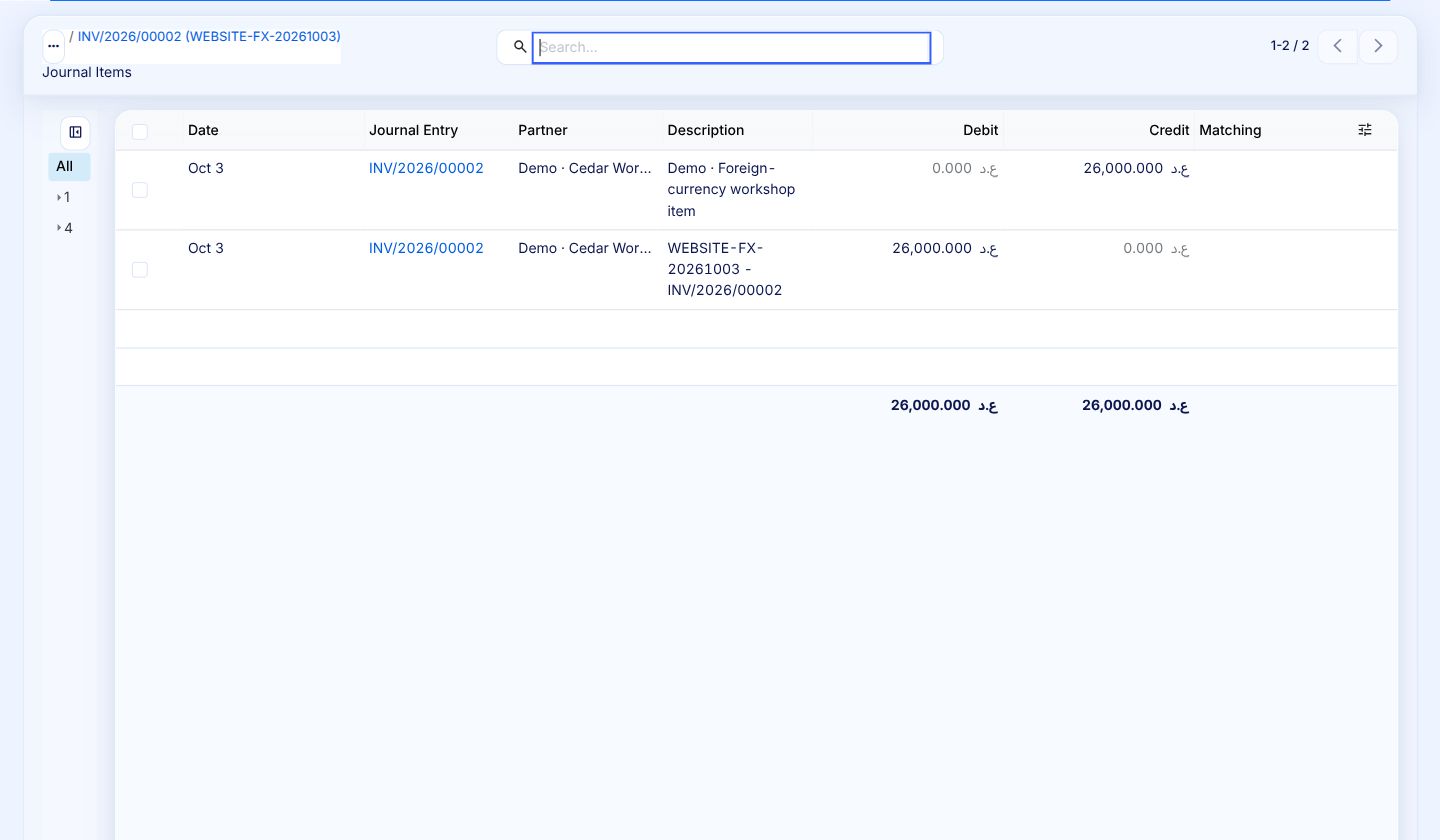
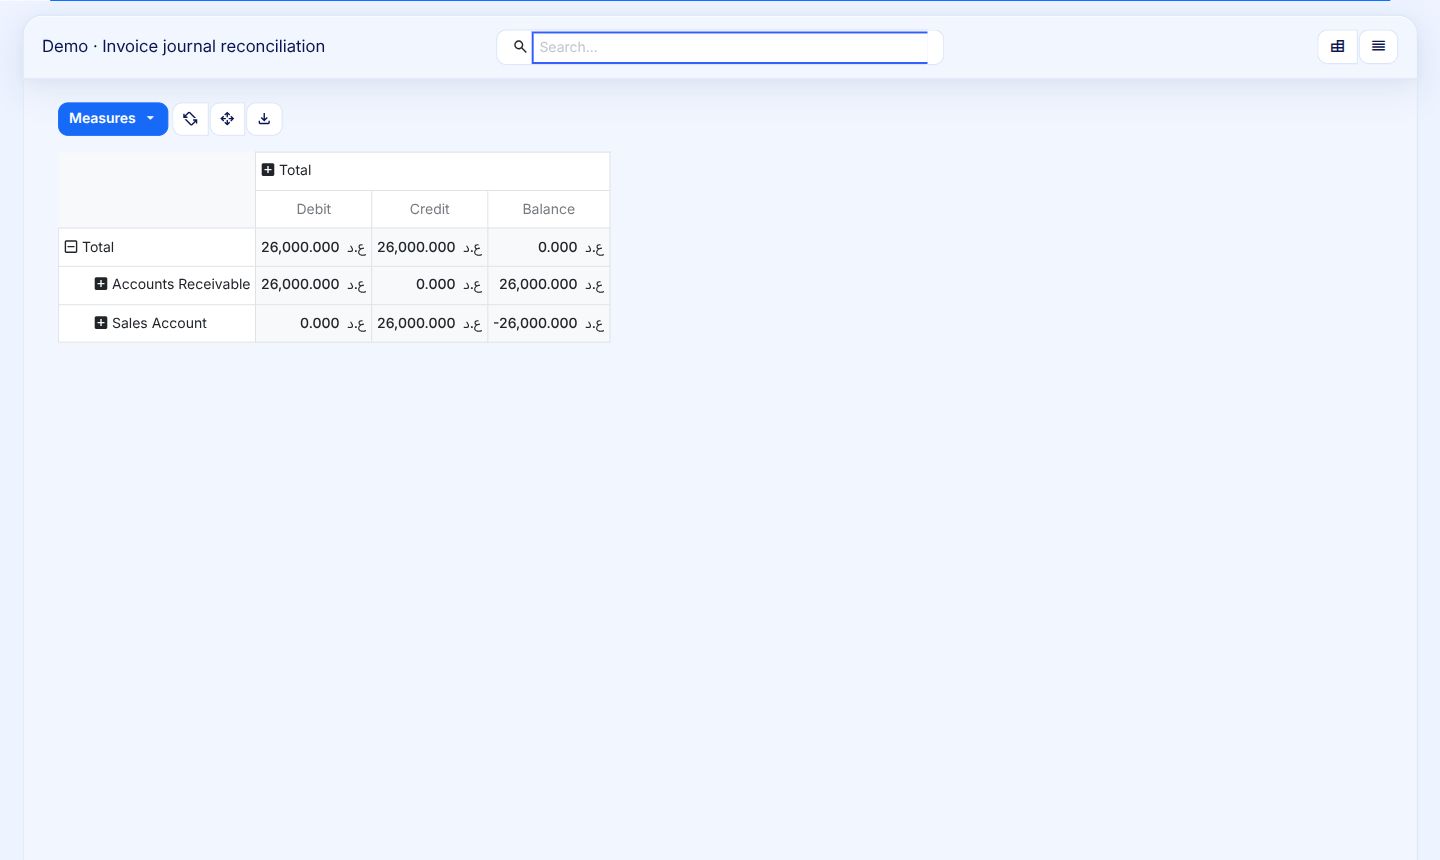
3 · المطابقة إلى المصدر
جمّع بنود اليومية حسب الحساب لفهم أثر المعاملة على الدفاتر. هنا يتوازن المدين والدائن عند 26,000 دينار لكل منهما.